Wer nach einer Fahrtenbuch-App sucht, will meistens eine Frage beantwortet haben: Kommt das durch? Die Antwort steht nicht in den App-Store-Bewertungen, sondern in zwei Paragrafen des Einkommensteuergesetzes und in ein paar Urteilen des Bundesfinanzhofs. Die sind kürzer, als man denkt. Und sie erklären auch, warum eine GPS-Tacho-App, so nützlich sie beim Fahren ist, kein Fahrtenbuch ersetzt.
Was das Gesetz eigentlich verlangt
Das Einkommensteuergesetz kennt für die private Nutzung eines Firmenwagens zwei Wege. Der erste ist die Pauschale: Nach § 6 Absatz 1 Nummer 4 Satz 2 EStG wird die private Nutzung eines Fahrzeugs, das zu mehr als 50 Prozent betrieblich läuft, „für jeden Kalendermonat mit 1 Prozent des inländischen Listenpreises im Zeitpunkt der Erstzulassung" angesetzt. Der zweite Weg steht direkt dahinter in Satz 3: Die private Nutzung kann stattdessen mit den tatsächlich darauf entfallenden Kosten bewertet werden, „wenn die für das Kraftfahrzeug insgesamt entstehenden Aufwendungen durch Belege und das Verhältnis der privaten zu den übrigen Fahrten durch ein ordnungsgemäßes Fahrtenbuch nachgewiesen werden".
Für Arbeitnehmer mit Dienstwagen regelt § 8 Absatz 2 EStG dasselbe: Satz 2 verweist auf die Ein-Prozent-Regel, Satz 4 öffnet den Weg über Belege „und ein ordnungsgemäßes Fahrtenbuch". Zwei Stellen, ein Begriff. Das Wort App kommt nirgends vor, ebenso wenig wie Papier, Heft oder Kladde. Das Gesetz interessiert sich nur dafür, ob das Fahrtenbuch ordnungsgemäß ist. Was das heißt, hat die Rechtsprechung ausgefüllt.
Was ein ordnungsgemäßes Fahrtenbuch enthalten muss
Der Bundesfinanzhof hat die Anforderungen über Jahre geschärft und sie im Urteil vom 1. März 2012 (VI R 33/10) noch einmal zusammengefasst. Der Leitsatz lautet, dass ein ordnungsgemäßes Fahrtenbuch „insbesondere Datum und Ziel der jeweiligen Fahrten ausweisen muss". Aus dem Urteil und der Rechtsprechung, auf die es sich stützt, ergibt sich die Liste, die jede App abbilden muss:
- Datum jeder einzelnen Fahrt.
- Kilometerstand zu Beginn und am Ende der Fahrt, so dass die Strecke nachvollziehbar ist.
- Reiseziel mit Ort und, bei Kundenbesuchen, dem aufgesuchten Geschäftspartner. „Kunde" reicht nicht, der Name muss stehen.
- Reisezweck, also worum es bei der Fahrt ging.
- Bei Umwegen der Grund dafür.
Zwei Wörter aus dem Urteil sind wichtiger als die ganze Liste: zeitnah und geschlossen. Die Einträge müssen kurz nach der Fahrt entstehen und in einer Form vorliegen, die spätere Änderungen ausschließt oder erkennbar macht. In dem Fall von 2012 hatte der Kläger seine Fahrten nachträglich aus dem Terminkalender rekonstruiert und als Liste eingereicht. Der BFH hat das verworfen, obwohl die Termine echt waren. Nicht der Inhalt war das Problem, sondern dass er nicht zeitnah und nicht in geschlossener Form festgehalten wurde.
Elektronisch ist erlaubt, mit einer Bedingung
Dass ein Fahrtenbuch elektronisch geführt werden darf, ist seit Jahren Verwaltungspraxis. Die Lohnsteuer-Richtlinien (R 8.1 Absatz 9 Nummer 2 LStR) erkennen ein elektronisches Fahrtenbuch an, wenn sich daraus dieselben Erkenntnisse gewinnen lassen wie aus einem handschriftlich geführten, und wenn nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder zumindest dokumentiert sind.
Dieser eine Halbsatz entscheidet, ob eine Software als Fahrtenbuch taugt. Eine Tabellenkalkulation scheitert daran, weil jede Zelle jederzeit spurlos geändert werden kann. Eine App besteht den Test, wenn sie jede Änderung protokolliert, abgeschlossene Fahrten sperrt und den Export so erzeugt, dass man die Historie mitliefern kann. Das ist der ganze Unterschied zwischen „digital" und „ordnungsgemäß".
Woran du eine Fahrtenbuch-App erkennst, die das erfüllt
Wir nennen hier bewusst keine Produkte. Funktionsumfang und Preise ändern sich schneller als dieser Text, und das Finanzamt prüft keine Marke, sondern das Ergebnis. Prüfe stattdessen diese Punkte, bevor du dich festlegst:
- Lückenlose Kilometerstände. Die App muss den Fahrzeug-Kilometerstand führen, nicht nur GPS-Strecken. Der Endstand einer Fahrt ist der Anfangsstand der nächsten. Fehlt eine Fahrt, muss die Lücke sichtbar sein.
- Änderungsprotokoll. Jede Korrektur nach dem Abschluss einer Fahrt wird mit Zeitstempel und altem Wert festgehalten. Ohne dieses Protokoll ist die App eine schönere Excel-Tabelle.
- Pflichtfelder für Zweck und Geschäftspartner. Eine App, die dienstliche Fahrten ohne Zweck speichert, produziert genau die Lücke, an der Fahrtenbücher in der Prüfung scheitern.
- Kurze Nachtragsfrist. Automatisch erkannte Fahrten sind praktisch, aber erst mit deiner Ergänzung ein Eintrag. Die App sollte dich drängen, offene Fahrten schnell zu schließen, statt sie wochenlang zu sammeln.
- Unveränderbarer Export. Für die Prüfung brauchst du eine Datei, die den Stand zu einem Zeitpunkt festhält und die Änderungshistorie enthält. Ein einfacher CSV-Export erfüllt das nicht.
- Trennung von Fahrzeugen und Fahrern. Wer mehrere Autos oder Fahrer hat, braucht das je Fahrzeug getrennt.
Die automatische Fahrterkennung, mit der viele Apps werben, ist in dieser Liste bewusst nur ein halber Punkt. Sie spart Arbeit, aber sie ist kein Nachweis. Der Nachweis entsteht erst, wenn du Zweck und Ziel ergänzt und die Fahrt abschließt.
Kostenlos oder bezahlt: worauf das Finanzamt schaut
Auf nichts davon. Es gibt keine Regel, nach der eine kostenlose Fahrtenbuch-App weniger wert wäre als eine bezahlte. Es gibt nur die Frage, ob die Einträge zeitnah, vollständig und gegen unbemerkte Änderungen geschützt sind. Eine kostenlose App, die das leistet, ist ein ordnungsgemäßes Fahrtenbuch. Eine teure, die Korrekturen ohne Protokoll zulässt, ist es nicht.
Der Preis entscheidet eher über Komfort: Fahrzeugkopplung, Kilometerstand per Bluetooth-Adapter, Steuerberater-Zugang, Mehrfahrzeugverwaltung. Das sind gute Gründe zu zahlen. Die Anerkennung ist keiner davon.
Warum eine GPS-Tacho-App kein Fahrtenbuch ist
Unsere eigene App zeichnet Fahrten auf: Geschwindigkeit, gefahrene Strecke, Route auf der Karte, Durchschnitt und Höchsttempo. Das klingt nach der halben Miete. Es ist weniger. Der Kilometerstand des Fahrzeugs kommt in der App nicht vor, sie kennt nur ihre eigene GPS-Strecke. Zweck und Geschäftspartner gibt es nicht als Felder. Und eine Fahrt lässt sich löschen, ohne dass davon ein Protokoll bleibt. Damit fehlen drei von fünf Pflichtangaben und die geschlossene Form gleich mit.
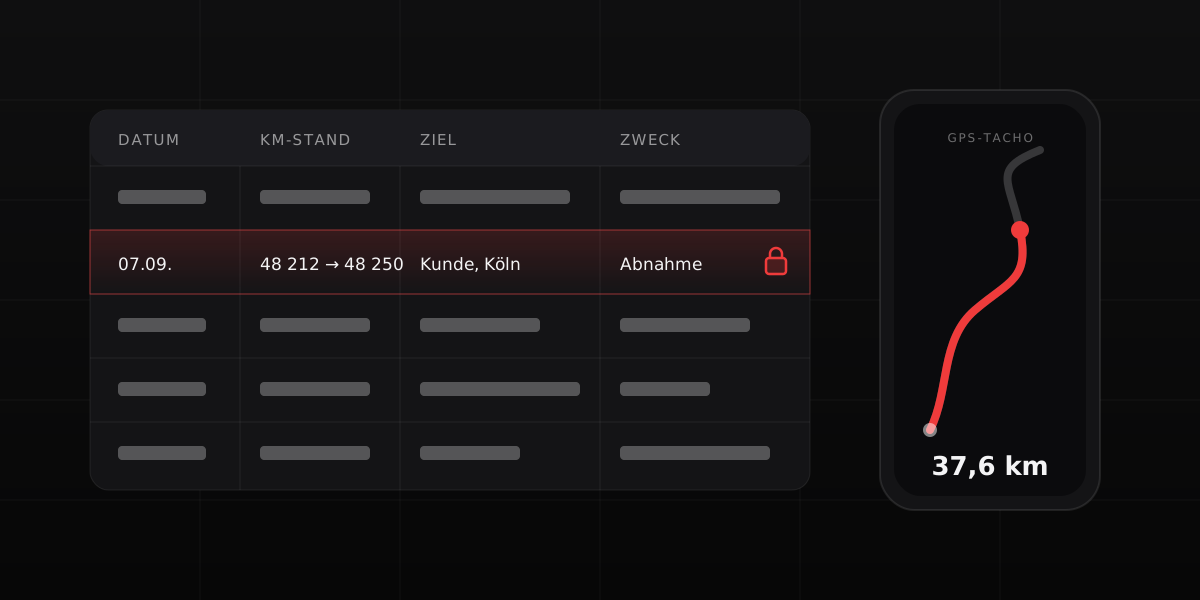
Wofür der GPS-Tacho beim Fahrtenbuch trotzdem taugt: als Plausibilitätsprüfung. Wenn dein Fahrtenbuch für die Strecke von Büro zu Kunde 38 Kilometer ausweist und die aufgezeichnete Route 37,6 zeigt, passt das zusammen. Wenn dort 60 stehen, ist das ein Hinweis, den du lieber selbst findest als der Prüfer. Mehr sollte man von einer Tacho-App an dieser Stelle nicht erwarten. Wir haben das für die amerikanische Steuerbehörde schon einmal in einem eigenen Beitrag durchgespielt, die Logik ist dieselbe.
Wann sich das Fahrtenbuch gegenüber der Ein-Prozent-Regel lohnt
Die Pauschale bewertet die private Nutzung nach dem Listenpreis bei Erstzulassung, nicht nach dem, was du bezahlt hast, und nicht danach, wie viel du privat fährst. Daraus folgen die drei Fälle, in denen das Fahrtenbuch typischerweise gewinnt: wenn du das Auto tatsächlich selten privat nutzt, wenn der Listenpreis hoch war, und wenn der Wagen gebraucht gekauft oder weitgehend abgeschrieben ist, so dass die tatsächlichen Kosten niedrig sind. In allen drei Fällen bewertet die Pauschale eine Nutzung, die so nicht stattfindet.
Ob es sich für dich rechnet, hängt von deinen Kosten und deinem Fahrprofil ab, dafür gibt es keine Faustregel, die wir hier seriös hinschreiben könnten. Was sich sagen lässt: Der Aufwand ist im ersten Monat am höchsten und wird mit einer App, die die Liste oben erfüllt, zur Gewohnheit. Und die Pauschale ist immer noch da, falls das Fahrtenbuch verworfen wird. Genau das ist das Risiko, das die formalen Anforderungen so wichtig macht.
Das Fazit
Das Finanzamt erkennt keine Apps an, es erkennt ordnungsgemäße Fahrtenbücher an. Eine App ist eines, wenn sie Datum, Kilometerstand, Ziel, Zweck und Geschäftspartner zeitnah erfasst und jede spätere Änderung sichtbar macht. Prüfe diese Punkte, nicht die Sternebewertung. Und rechne den Arbeitsweg und die Fahrtkosten, die im Fahrtenbuch landen, vorher einmal durch: der Pendelkosten-Rechner und der Spritkostenrechner helfen dabei. Die Geschwindigkeit dazu liefert dir unterwegs die GPS-Tacho-App, nur eben nicht als Fahrtenbuch.
Quellen
- § 6 Absatz 1 Nummer 4 EStG: Ein-Prozent-Regel (Satz 2) und Fahrtenbuchmethode (Satz 3) für Unternehmer.
- § 8 Absatz 2 EStG: dieselben zwei Wege für Arbeitnehmer mit Dienstwagen (Satz 2 und Satz 4).
- BFH, Urteil vom 1. März 2012, VI R 33/10: Anforderungen an ein ordnungsgemäßes Fahrtenbuch, insbesondere Datum und Ziel, zeitnahe und geschlossene Form.
- Lohnsteuer-Richtlinien R 8.1 Absatz 9 Nummer 2: Anerkennung elektronischer Fahrtenbücher, wenn nachträgliche Änderungen technisch ausgeschlossen oder dokumentiert sind.
Dieser Beitrag erklärt die Rechtslage allgemein und ersetzt keine steuerliche Beratung. Für deinen Fall gilt das Wort deines Steuerberaters und deines Finanzamts.